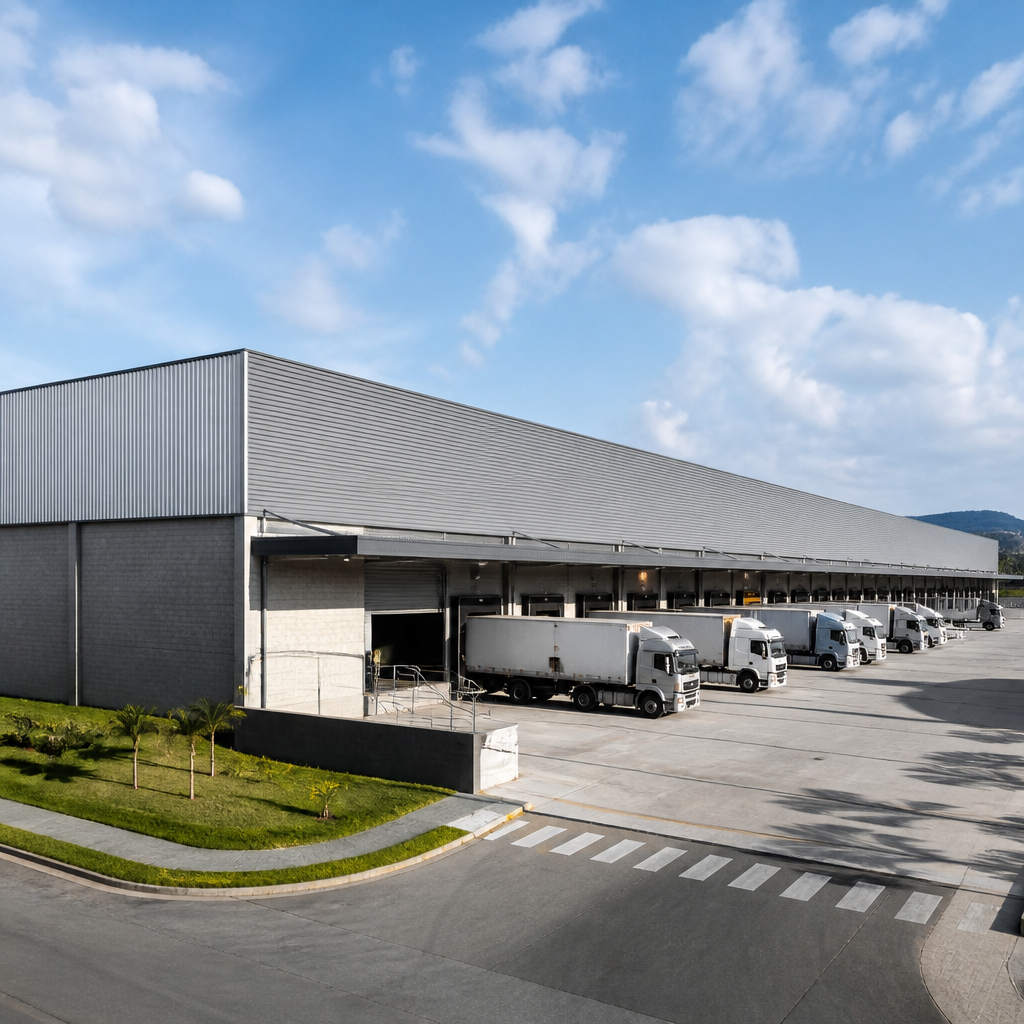
Em empresas em fase de crescimento, a conversa sobre expansão costuma começar por vendas, logística e contratação. Mas, na prática, um fator silencioso costuma decidir o ritmo do plano: o imóvel. Galpões, fábricas, centros de distribuição, lojas âncora e sedes administrativas podem ser o “ativo invisível” que libera crédito — ou o passivo que trava financiamento, afasta investidores e transforma uma ampliação simples em um ciclo de exigências.
O ponto central é que, para o mercado financeiro, imóvel não é só endereço: é garantia, risco e previsibilidade. E previsibilidade, no Brasil, passa por documentação consistente, conformidade técnica e aprovação em prefeitura quando o empreendimento depende de licenças, alvarás, habite-se/auto de conclusão e coerência entre o que está construído e o que está registrado.
Quando o imóvel vira gargalo de crescimento
É comum a empresa operar por anos em um imóvel que “sempre funcionou” — até o dia em que precisa:
- tomar crédito com garantia real para ampliar capacidade;
- renegociar dívida com melhores taxas;
- atrair um investidor (M&A, private equity, sócio estratégico);
- vender a operação ou fazer sale & leaseback;
- regularizar uma ampliação para aumentar área produtiva;
- adequar o uso para atender auditorias, seguradoras e compliance.
Nesse momento, inconsistências que pareciam “detalhes” ganham peso: área construída divergente, ausência de alvarás, mudanças internas sem registro, anexos executados sem projeto legal, ou um histórico de reformas que nunca passou por atualização cadastral.
O que significa “regularizar” um imóvel corporativo na prática
Regularização não é um documento único. Em geral, é um conjunto de ações técnicas e administrativas para alinhar três camadas:
- Realidade física: o que existe no terreno (áreas, acessos, mezaninos, docas, recuos, vagas, saídas de emergência, instalações).
- Documentação técnica e municipal: projetos, alvarás, licenças e registros de obra/uso conforme regras locais.
- Base registral e contratual: matrícula, averbações, descrição do imóvel e coerência com a ocupação.
Em imóveis corporativos, a regularização costuma envolver levantamento “as built” (como construído), checagem de parâmetros urbanísticos, atualização de plantas, e a estratégia correta de protocolo junto ao município. A depender do caso, entram também exigências de segurança, acessibilidade, prevenção contra incêndio e impactos de vizinhança — sempre variando por cidade e tipo de atividade.
Por que bancos e investidores olham primeiro para a documentação
Crédito e investimento são, em essência, gestão de risco. Quando o imóvel entra como garantia, o banco precisa ter segurança de que:
- o bem existe e está identificável;
- não há risco relevante de embargo, interdição ou demolição por irregularidade;
- a área e o uso declarados são verificáveis;
- o ativo é vendável em caso de execução (liquidez jurídica).
Na diligência (due diligence), inconsistências documentais podem reduzir o valor aceito como garantia, aumentar juros, exigir seguros adicionais ou simplesmente inviabilizar a operação. Em linguagem direta: imóvel irregular tende a valer menos para o crédito do que vale no “olho do dono”.
Para contextualizar o peso do setor imobiliário e de garantias no debate econômico, vale acompanhar a cobertura de economia e negócios em veículos como Valor Econômico e Folha (Mercado), que frequentemente tratam de crédito, investimentos e ambiente regulatório.
Aprovação em prefeitura: o ponto de virada para destravar operações
Para empresas em crescimento, a aprovação em prefeitura costuma ser o divisor de águas porque ela organiza o “histórico oficial” do imóvel: o que foi autorizado, o que foi executado e o que pode ser ampliado. Em muitos municípios, processos digitais e checagens automáticas aumentaram a exigência por consistência de dados (áreas, recuos, uso, acessos, vagas, permeabilidade, entre outros).
Na prática, a aprovação municipal bem conduzida ajuda a:
- reduzir risco de autuação por obra/uso em desacordo;
- viabilizar averbações e atualizações necessárias para operações financeiras;
- encurtar prazos em ampliações futuras (porque a base fica limpa);
- melhorar a governança do ativo imobiliário, com rastreabilidade documental.
Como referência de como grandes cidades estruturam serviços e fluxos de licenciamento, é útil conhecer portais oficiais como o Portal de Licenciamento (Prefeitura de São Paulo), que exemplifica a tendência de digitalização e padronização de etapas.
Um roteiro objetivo para colocar o imóvel em ordem
Não existe “receita única”, mas um roteiro pragmático reduz retrabalho e evita que a empresa descubra problemas tarde demais:
1) Diagnóstico técnico e documental (antes de protocolar)
- Reunir o que a empresa tem: projetos antigos, alvarás, habite-se/auto de conclusão, reformas, laudos, contratos.
- Solicitar documentos atualizados quando necessário (por exemplo, matrícula e certidões pertinentes).
- Fazer vistoria técnica e levantamento do “como está”.
2) Checagem de conformidade urbanística e de uso
- Confirmar zoneamento, parâmetros e restrições aplicáveis ao endereço.
- Verificar se o uso atual (indústria, logística, comércio, serviços) está compatível com a legislação local.
3) Estratégia de regularização e plano de ação
- Definir o caminho: regularização do existente, adequações físicas, retificação de áreas, atualização cadastral.
- Planejar cronograma para não parar operação (quando possível).
4) Protocolo e acompanhamento
- Preparar o conjunto correto de peças e memoriais exigidos pelo município.
- Responder exigências com consistência técnica, evitando “remendos” que geram novas pendências.
Em paralelo, vale manter um radar de mudanças regulatórias e debates sobre licenciamento e burocracia, frequentemente noticiados por portais como g1 e CNN Brasil, pois alterações de regras e interpretações impactam prazos e exigências.
Erros comuns que fazem empresas perderem tempo e dinheiro
- Tratar regularização como “papelada”: quando vira urgência, costuma custar mais e levar mais tempo.
- Protocolar sem diagnóstico: entrar com processo incompleto aumenta exigências e idas e vindas.
- Ignorar divergência de áreas: diferença entre área real, área aprovada e área registrada é um dos travamentos mais frequentes em operações financeiras.
- Não compatibilizar operação e projeto: docas, mezaninos, rotas de circulação e áreas técnicas precisam estar coerentes com o que é permitido e com o que será aprovado.
- Deixar para depois adequações de segurança: dependendo do caso, a regularização pode exigir ajustes físicos que impactam layout e produtividade.
Exemplos típicos em galpões, indústrias e escritórios
Galpão logístico que cresceu “por etapas”
Ampliações sucessivas (coberturas, docas, áreas de apoio) podem ter sido executadas em momentos diferentes, com padrões distintos de documentação. Na hora de buscar crédito para um novo CD, o banco pede coerência de áreas e comprovação de regularidade. Sem isso, o valor de garantia pode cair ou a operação travar.
Indústria que precisa modernizar a planta
Trocas de layout, novas linhas e áreas técnicas (compressores, caldeiras, subestações) alteram a ocupação e, em alguns casos, o enquadramento de uso e exigências. Regularizar antes de investir pesado reduz risco de embargo e melhora a previsibilidade do CAPEX.
Escritório em prédio com reformas internas não documentadas
Mesmo sem mexer na estrutura, reformas podem impactar acessibilidade, rotas de fuga e áreas. Em auditorias, seguros e transações, a falta de documentação organizada vira um ponto de atenção — e pode exigir correções em prazo curto.
Para quem quer entender conceitos básicos relacionados a cadastro, registros e organização territorial, a Wikipedia (cadastro imobiliário) ajuda como leitura introdutória, embora a aplicação prática dependa das regras do município e de profissionais habilitados.
FAQ
Regularizar imóvel corporativo sempre aumenta o valor de mercado?
Em geral, melhora a liquidez e a aceitação como garantia, porque reduz incertezas. O ganho exato depende do mercado local, do tipo de ativo e do tamanho das pendências.
Posso buscar financiamento enquanto regularizo?
Algumas instituições aceitam operações condicionadas a etapas e prazos, mas é comum exigirem um mínimo de conformidade e documentação. O ideal é alinhar a estratégia de regularização ao objetivo financeiro desde o início.
A aprovação em prefeitura é igual em todo o Brasil?
Não. Procedimentos, documentos e critérios variam por município, estado e tipo de empreendimento. Por isso, é recomendável consultar a prefeitura competente e contar com profissionais habilitados, com responsabilidade técnica quando aplicável.
O que costuma destravar mais rápido: regularizar o existente ou adequar e aprovar um novo projeto?
Depende do grau de divergência e das exigências locais. Em muitos casos, um diagnóstico bem feito indica um caminho híbrido: ajustar o que é crítico, regularizar o essencial e planejar a expansão já com base documental consistente.